Топливный кризис 2026 года имеет качественно иную природу, чем энергетический кризис 1973–1974 годов. Тогда из-за нефтяного эмбарго арабских стран резко взлетели цены на углеводороды. Теперь физически разрушаются мощности по добыче, транспортировке и переработке «черного золота». Машина, поставленная в гараж и разломанная машина имеют разную природу вывода из эксплуатации.
МАТЕРИАЛЫ ПО ТЕМЕ:
Дональд Трамп на геополитическом распутье
Польский кризис: скептики против оптимистов
Кубинский вопрос Дональда Трампа
Черные дни «черного золота»
Расчеты отраслевых экспертов показывают, что уже сегодня нет того количества специалистов, которые требуются для восстановления «нефтянки» Саудовской Аравии. Плюс к этому нужны гигантские финансовые ресурсы для закупки нового оборудования, которого тоже нет в необходимом объеме, поскольку производственные мощности ограничены.
При погружении на более предметный уровень выясняется, что в нефтедобыче и нефтепереработке масса уникального и штучного оборудования. Это же относится и к газовым проектам. Даже итальянская и французская продукция для «нефтянки» не является взаимозаменяемой, несмотря на все стандарты и унификации Евросоюза, в который входят Италия и Франция. Еще больше расхождений с американской, японской и китайской техникой.
Саудовская Аравия отказалась выплатить йеменским хуситам 51 млрд долларов репараций за прекращение боевых действий. Следовательно, «вынос» нефтегазовой индустрии королевства со стороны движения «Ансар Аллах» будет продолжен в рабочем порядке.
Если (когда) Дональд Трамп начнет новый виток эскалации войны с Ираном, уничтожение нефтяной промышленности на Ближнем Востоке примет тотальный и неуправляемый характер.
В случае применения со стороны США ядерного оружия, пусть даже в ограниченном масштабе, иранский ответ будет сдерживаться только дальностью полета ракет и беспилотников. Все заинтересованные стороны Тегераном на этот случай уже предупреждены, в том числе по публичным каналам.
В Катаре на гигантском газовом месторождении Рас-Лафан в марте 2026 года были повреждены только две из 14 газоочистных установок и уничтожены так называемые «холодные боксы» по производству синтетического жидкого топлива.
В ноябре Катар восстановил 50% довоенного экспорта, а 17% мощностей так и остаются потерянными. Потому что необходимое оборудование имеет стандартный производственный цикл в 18–25 месяцев, и его физически никто не успел сделать. А чтобы уничтожить остающееся в работе, много ракет не надо.
Танкерный дефицит
В октябре 2026 года фрахт супертанкера (океанское судно дедвейтом от 320 тысяч тонн) из Соединенных Штатов в КНР достиг 80 млн долларов. Это примерно в десять раз больше, чем до начала агрессии Вашингтона и Тель-Авива против Ирана.
Маршрут считается безопасным, потому что беспилотников, минных полей и пиратов по ходу следования супертанкеров нет. Но есть глобальный дефицит судов для перевозки нефти и нефтепродуктов, который диктует условия фрахта по всему миру.
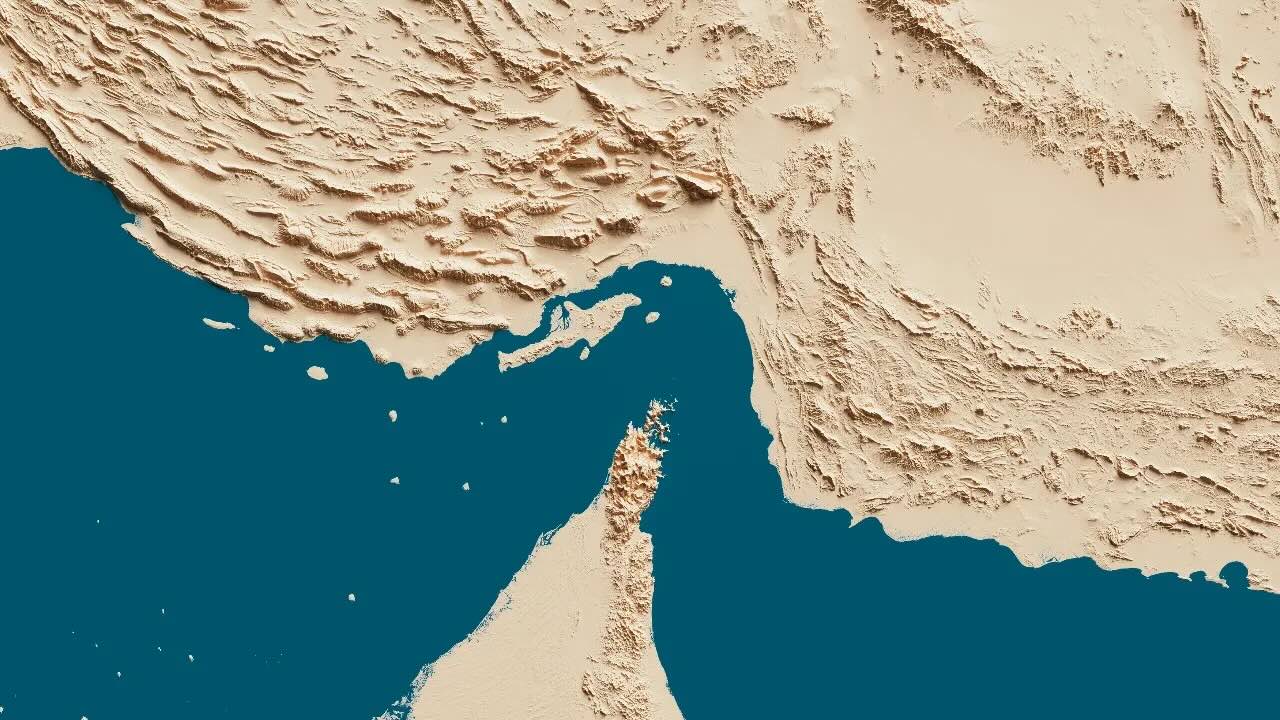
В Персидском заливе по разным подсчетам остается запертым 11-13% мирового танкерного флота. Редко проходит день, когда хотя бы один танкер не подрывается на мине, не получает беспилотником в рубку или ракетой в борт. Все это однозначно усугубляет глобальный танкерный дефицит.
Подорванные танкеры — даже если они заперты в Персидском заливе — судовладельцы вносят в свои списки в качестве удорожающего фактора при фрахте. Ведь если умозрительно представить, будто Ормузский пролив будет разблокирован прямо сейчас, то получившие повреждения суда все равно не смогут быстро вернуться в эксплуатацию.
К середине текущего года были размещены заказы более чем на 200 сверхбольших танкеров класса VLCC (дедвейтом от 160 до 320 тысяч тонн). Это свыше 20 млрд долларов по стоимости и в два с лишним раза перекрывает заказы всего 2025 года.
Здесь опять возникает проблема дефицита мощностей. Крупнотоннажный танкер строится 18-24 месяца. Однако, когда мировые цены на нефть падали (это было даже в конце прошлого года), никто (кроме Китая) в новые мощности по танкеростроению и танкероремонту особо не вкладывался. А верфи и причалы не возводятся с такой скоростью, с какой оформляются заказы на строительство и ремонт судов. Плюс дефицит квалифицированной рабочей силы, которая быстро не масштабируется из-за сложностей современного производства и технологических процессов.
Когда хуситы активизировали удары по танкерам из враждебных государств в Баб-эль-Мандебском проливе и Красном море, это тоже экстраполировалось на дефицит нефтеналивных судов.
Маршрут вокруг Мыса Доброй надежды гораздо длиннее, чем через Суэцкий канал. При этом сами танкеры, когда долго идут загруженными или пустыми, тоже расходуют дизельное топливо.
Появилась новая схема перевалки нефти через Ормуз. Из-за угрозы потерять супертанкер на мине или еще как, используются сравнительно небольшие суда-челноки. Они берут груз с супертанкера, проходят Ормузский пролив и в Оманском заливе перегружают нефть на большой танкер в Оманском заливе. А это опять требует больше коммерческих кораблей, людей и времени.
Как дальше?
У понятия «потом» часто бывает негативный смысл. Дефицит углеводородов произвел ренессанс в использовании угля. От Южной Кореи до Германии расконсервируются угольные ТЭЦ, а те, которые раньше использовали газ, переоборудуются под уголь.
В ФРГ данный процесс принимает трагикомические формы. Еще 26 марта 2026 года под Гамбургом взорвали угольную ТЭЦ Moorburg — самую современную в Европе, стоимостью 3,1 млрд евро — а теперь снимают с консервации в прямом смысле старые угольные станции, которые делают больше вредных выбросов и требуют серьезных инвестиций. По законопроекту станции возвращают в эксплуатацию временно, но сути это не меняет.
Кстати, энергетические реалии сильно корректируют политические предпочтения тех же немцев. Партия «зеленых» резко утратила в популярности, тогда как «Альтернатива для Германии» продолжает ее набирать.
Европейские газохранилища накануне зимы заполнены ниже нормы. Здесь разнообразные правительства тоже озаботились созданием стратегического газового резерва, но делать его в условиях дефицита и взлетевшей цены «голубого топлива» гораздо труднее во всех отношениях, чем в нормальной ситуации.
Госдолг ФРГ тем временем достиг 2,8 трлн евро – абсолютный рекорд, число банкротств юридических лиц с начала 2026 года перевалило за 21 тысячу, а количество заявлений о потере рабочего места достигло 6 млн.
Украинские удары по российским НПЗ выводят из оборота не только нефтепереработку Российской Федерации. По факту Москва не отрезана от мирового рынка углеводородов и живет в резонансе с ним по системе сообщающихся сосудов. Меньше бензина и дизеля в России – меньше глобального предложения.
Очень запутанной стала юридическая система. Даже когда Минфин США выдает разрешения на покупку российского дизельного топлива, коммерческие игроки не спешат его приобретать. Потому что сегодня цена хорошая, а завтра налоговые, контролирующие и регулирующие органы ухватятся за какое-нибудь нарушение и замучают судебными тяжбами и штрафами. Поэтому дальновидные бизнесмены предпочитают с такими схемами не связываться.
Диагностирование
Даже если боевые действия на Ближнем Востоке и в Восточной Европе прекратятся немедленно, то мировому рынку нефти потребуется продолжительное время, чтобы залечить раны. Нужны деньги на заказ необходимого оборудования, время для его производства и специалисты для последующего монтажа и ввода в эксплуатацию.
Если проделать описанные выше действия без прекращения боевых действий, то инвестиции в нефтегазовую отрасль могут бездарно уйти в песок. Некоторый маневр по территории имеет разве что Россия в случае возведения мини-НПЗ к востоку от Енисея. Правда, как показывают последние события, найти исполнителей-диверсантов по сходной цене на территории РФ совсем не проблема.
Сидеть сложа руки государственные деятели и бизнесмены тоже не могут. Энергоносители – это такой ресурс, который требует постоянного и деятельного участия. Можно ожидать ускорения прорыва вперед в виде дальнейшего повышения спроса на всякое солнечно-электрическое и его удовлетворение со стороны Китая. Вторым крылом станет «прорыв назад» через расширение угольной генерации в качестве замены газу и мазуту.
Заместить нефть и газ можно только до определенного уровня, будь то топливо, удобрения или производство пластмасс.
Учитывая, до какой степени зашла энергетическая разруха, хозяева глобальной хозяйственной системы будут давать Дональду Трампу сигналы по сворачиванию военной активности. Промежуточные выборы в Конгресс 3 ноября 2026 года были как раз из серии подобных «флажков».
Фото из открытых источников