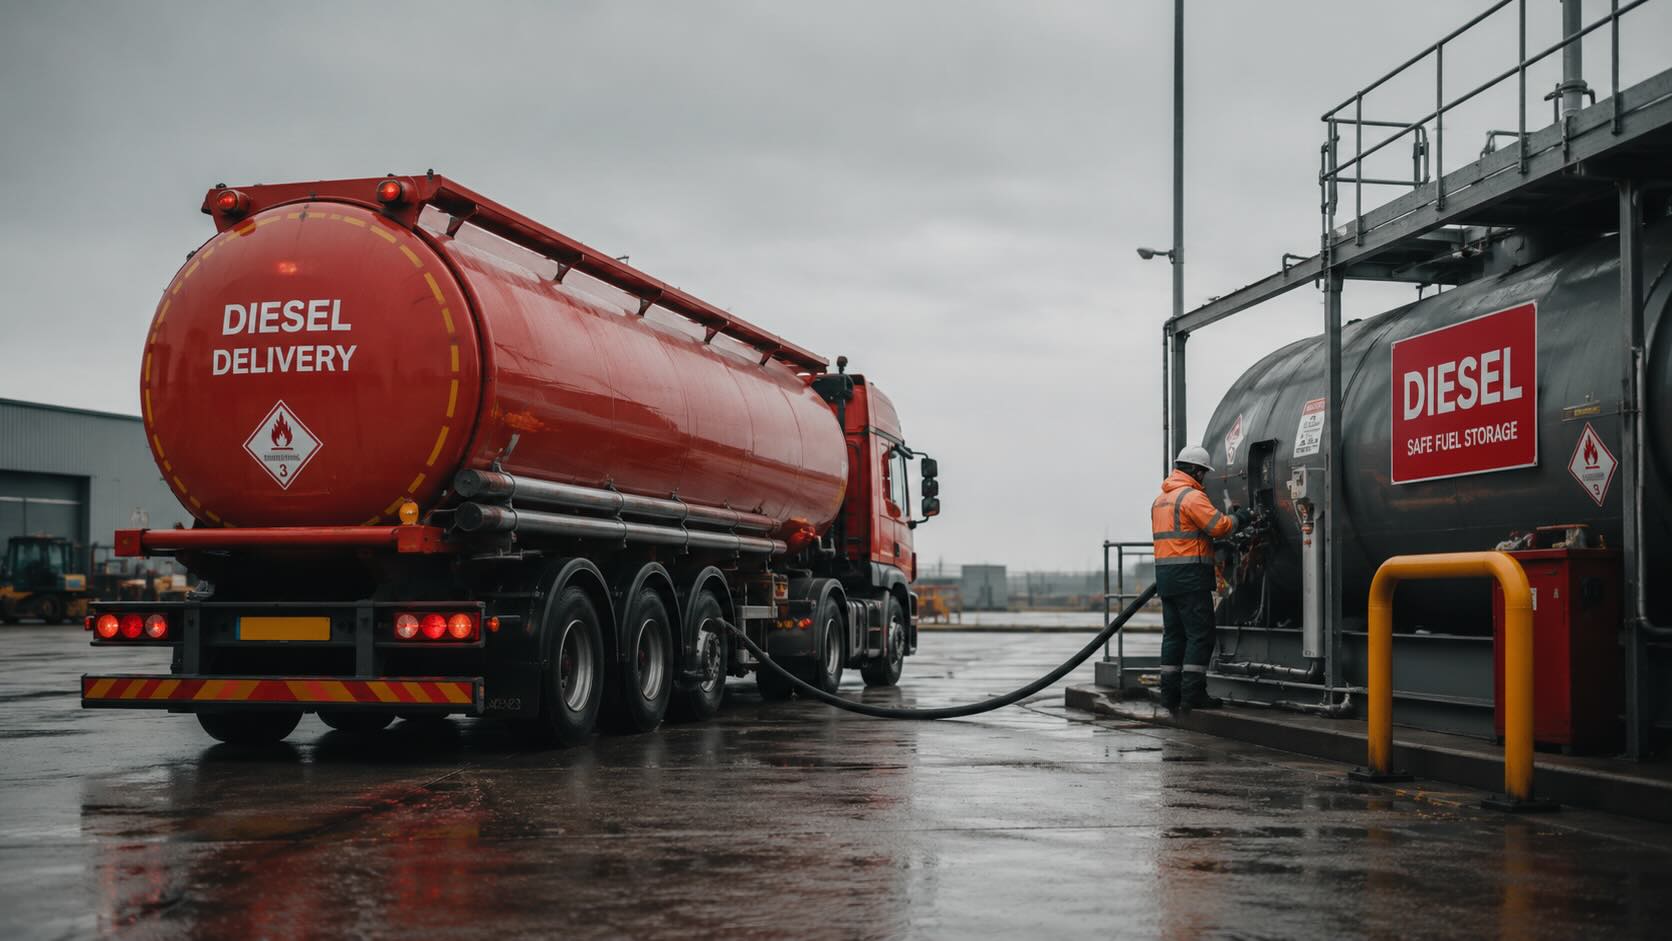
Экономика — штука достаточно живучая, но и удары по ней с февраля 2026-го наносятся очень мощные. Дни складываются в недели, недели в месяцы и вот уже коммерческие и стратегические запасы нефти и нефтепродуктов истощены, после чего топливный кризис стал разворачиваться на системном уровне.
МАТЕРИАЛЫ ПО ТЕМЕ:
Золотой фронт мировой гибридной войны
Назад в будущее. Кто стимулирует глобальный спрос на золото
Золото сдало экзамен на деньги
Слабое звено
В 2008 году баррель нефти стоил 144 доллара, а отпускная цена литра бензина на АЗС в Италии была 1,5 евро. Сейчас Brent меньше 110, а литр дизеля 2,5 евро. В США средняя стоимость солярки за 2026 год поднялась на 60%. Оптовые цены на дизель перешагнули 207 долларов за баррель.
Все наблюдатели фиксируют разрыв между сырой нефтью и нефтепереработкой. То есть проблема острее не в поставках сырой нефти, а в дефиците мощностей для ее переработки. Дизельное топливо — это фракция нефтепереработки, чуть тяжелее бензина и с более высокой энергоэффективностью.
Дизель используется в грузовом транспорте (включая внутрипроизводственный на больших предприятиях), сельхозтехнике, генераторах, судоходстве, в дорожно-строительной и военной технике. Чем более промышленно и логистически развита страна — тем выше спрос на солярку.
Война в Персидском заливе и топливно-энергетическая фаза войны в Восточной Европе сильно подкосили мировые поставки дизеля. Российский запрет на экспорт солярки до конца октября 2026 года (как минимум) означает, что примерно 12% мировых поставок на рынок не вернутся.
«Хуситский» этап войны на Ближнем Востоке болезненно отзывается на нефтяном и нефтеперерабатывающем потенциале Саудовской Аравии. Компания Saudi Aramco предупредила европейских партнеров, что с октября прекращает поставки нефти на их НПЗ. До этого хуситы вывели из строя нефтепровод «Восток – Запад» (7 млн баррелей нефти в сутки) и ряд терминалов с «черным золотом» на побережье Красного моря. НПЗ королевства тоже периодически подвергаются ударам со стороны движения «Ансар Аллах».
Уже в 2025 году главным экспортером дизельного топлива на мировой рынок стали США (около 30% от общего производства на территории страны). Однако американским потребителям от этого не легче. Дело в том, что ценообразование в Соединенных Штатах биржевое, то есть котировки на торговых площадках прямо отражаются в ценниках на АЗС. Ну а дороже дизель и бензин — быстрее разгон инфляции во всех звеньях производственной и торговой цепи.
Тем временем стратегические запасы нефти и нефтепродуктов в тех странах, которые ими располагали, если не исчерпаны, то близки к такому состоянию (особняком стоит Китай). Продавцы топлива исходят из этого обстоятельства, когда взвинчивают цены на готовую продукцию.
Дизельный маневр
Белый дом подготовил документ по введению запрета на экспорт дизеля. Обоснование понятное: снизить рекордные цены на внутреннем рынке. К тому же приближается 3 ноября — дата промежуточных выборов в Конгресс.
Первым о планах администрации Дональда Трампа узнали в нефтяном лобби. Американские нефтяники совершенно не в восторге от происходящего. Все эвфемизмы про «добровольность» и «желательность» экспортных ограничений они отбрасывают, поскольку на дворе капитализм и от сверхприбылей никто добровольно или из патриотических соображений не откажется.
Появилась контраргументация. Министр внутренних дел Дуг Бергам считает, что в случае запрета на экспорт дизельного топлива мир перестанет рассматривать США в качестве надежного поставщика. В Соединенных Штатах глава МВД отвечает за управление природными ресурсами и федеральными землями (включая национальные парки).
Другие эксперты и функционеры указывают, что блокировка экспорта солярки может привести к росту мировых цен на энергоносители и в конечном итоге негативно отразиться на американской экономике. Еще один вариант — вероятность ответных мер со стороны других государств.
США остаются в парадигме рыночных отношений, а там своя логика и механизмы деятельности. К примеру, в случае запрета на экспорт, а он в любом случае будет оформлен как временная мера, ряду НПЗ на побережье Мексиканского залива будет выгоднее закрыться, чем перенаправлять продукцию на внутренний рынок. Смена логистики потребует дополнительных ресурсов, что при гипотетически падающих ценах не окупит затрат.
Не совсем понятно, как в сложившейся ситуации станут действовать «адские санкции» против России. Если их тем или иным манером претворять в жизнь, то это еще больше ограничит предложение топлива на мировом рынке. Пока Дональд Трамп требует от президента Украины Владимира Зеленского прекратить удары по российским НПЗ. Киев не слушается, но сам посыл уже публично озвучен.
Центробанки и ИИ
Сентябрьское повышение базовой процентной ставки ФРС на 25 базисных пунктов до 3,75 – 4% годовых вызвало разную реакцию в экономике для людей и в экономике для искусственного интеллекта.
В традиционных монетаристских взглядах повышение ставки через увеличение стоимости пользования капиталом «охлаждает» кредитование и потребительский спрос, после чего экономика замедляется. Это сказывается и на замедлении инфляции.
В последний год внутренний спрос стали определять не потребители, а экономика ИИ. Именно на инфраструктуру искусственного интеллекта в США идут главные капитальные расходы. Как показывает практика, ИИ не чувствителен к базовой процентной ставке. Здесь другая механика: капиталы привлекаются без особой оглядки на политику ФРС и готовый продукт тоже будет получен без привязки к монетарным действиям финансовых властей.
ИИ пожирает ресурсы, а инфляционные тенденции растут для потребителей как людей. То, что используют люди, дорожает. Но в том числе потому, что искусственному интеллекту нужны энергоносители, медь, алюминий, серебро, золото — все это создает определенный инфляционный навес, который центробанки пытаются регулировать движением ставки. Однако если в отношении населения такие меры работают, то ИИ потребляет ресурсы в собственной парадигме развития и никак не «охлаждается».
Получается, что жизнь людей усложняется и их спрос тормозится, а вот ИИ продолжает потреблять и потреблять. Этот замкнутый круг еще и усугубляет проблему государственных долгов, поскольку правительственные облигации дорожают в обслуживании (доходность по десятилетним трежерис уже за 5,17%; раньше казалось, что 4,4% приведут к плохим последствиям для американского федерального бюджета).
На подходе тем временем города — дата-центры. По проекту Stratos город искусственного интеллекта в штате Юта будет стоить 100 млрд долларов, занимать площадь 40 тысяч акров (16,2 тысячи гектаров). Весь штат Юта потребляет около 4 ГВт электроэнергии, а Stratos по прогнозам потребует 9. Еще ему потребуется 16 млрд галлонов (1 американский галлон равен 3,785 л) воды каждый год.
Гигантскому городу — дата-центру, кстати, тоже так или иначе будет нужен дизель, особенно в момент строительства.
Китайский фактор
Когда произошло нападение США и Израиля на Иран, а Тегеран в ответ перекрыл Ормузский пролив, то Пекин сократил потребление нефти (в годовом выражении) на 9%. Правда, при этом в середине марта был введен запрет на экспорт бензина и дизеля, но по очкам Поднебесная сыграла за стабилизацию мирового рынка углеводородов и во многом демпфировала глобальный нефтяной шок.
С середины июля по экспорту нефтепродуктов начались послабления, а в августе КНР поставила на мировой рынок просто рекордные объемы дизеля и авиакеросина. Это опять же сыграло на стабилизацию поставок и доступности топлива. Тем временем президент Трамп продолжил держать внешнее кольцо блокады Ормуза и препятствовать иранскому экспорту нефти. До войны 90% внешних поставок Тегерана приходилось на Китай.
В сентябре картина поведения Пекина поменялась, и он возобновил закупки нефти на мировом рынке. Поскольку Поднебесная — финансово состоятельный контрагент, то неизбежно началось перетягивание поставок на китайские НПЗ. Это вывело из игры менее обеспеченных покупателей и одновременно подняло цены на нефть, дизель и фрахт.
По сравнению с началом года аренда супертанкеров выросла в 40 раз и вошла в коридор 1 – 1,2 млн долларов в день. Супертанкер начинается с 2 млн баррелей загрузки или 318 тысяч тонн нефти. Фактически через деньги проявляется дефицит танкеров, которые в своей работе тоже используют дизель.
Из-за приоритета внутренних поставок китайским нефтяным компаниям приходится отказываться от высокодоходных экспортных отгрузок. Однако здесь на первом месте политический императив энергетической безопасности, ну а сверхприбыли от внешнего рынка находятся в подчиненном положении.
Последствия
Дизельный кризис прямо и косвенно работает на понижение покупательской способности населения. Вопрос только в том, по какому мультипликатору в каждом конкретном случае он разгоняет инфляцию.
Если речь идет о сельском хозяйстве, то подорожавшая и дефицитная солярка работает на повышение конечной продукции сельхозтоваропроизводителей. Дорогой дизель вкладывает свою лепту в стоимость урожая, а дефицитный тоже вкладывает через сокращение собранных объемов сельскохозяйственной продукции. Попутно будет происходить перераспределение сельскохозяйственных площадей, поскольку агрохолдингам всегда легче получить солярку и дотации на нее, чем фермерским хозяйствам.
Элементарные поставки запчастей для автомобилей становятся дороже, когда дизельное топливо подскакивает в цене. Потому что сначала данный энергоноситель присутствует в процессе производства каждого агрегата для авто, а потом в ходе логистике по доставке к конкретному потребителю. Аналогично с поставками стройматериалов и собственно строительством.
Повышение стоимости проезда в общественном транспорте, к чему население относится особенно внимательно и трепетно, тоже так или иначе увязано с ценой дизеля.
В отличие от Великобритании, например, которая критически зависит от поставок дизельного топлива из США (30% доля импорта, на который приходится 55% потребления), а потому очень болезненно относится к планам даже по ограничению поставок американского топлива, Казахстан вроде как со своей соляркой. Есть своя нефть и собственные НПЗ. Однако, когда штормит рынки соседей и цены там взлетают, собственная устойчивость так или иначе подвергается проверке на прочность.
Фото из открытых источников